
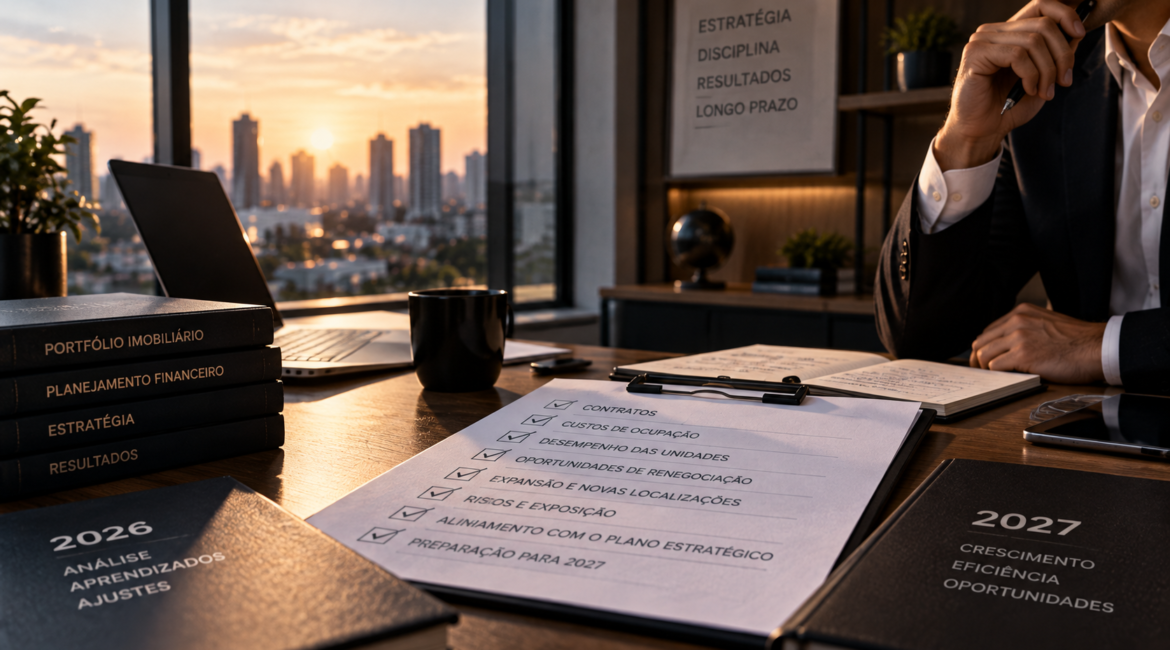
O fechamento do ano costuma concentrar a atenção da diretoria financeira em orçamento, caixa, investimentos, metas, custos e projeções para o exercício seguinte, mas existe uma frente que ainda aparece de forma fragmentada em muitas empresas e que pode carregar impactos relevantes sobre margem, capital e previsibilidade. O portfólio imobiliário reúne contratos de longo prazo, compromissos financeiros recorrentes, custos operacionais, obrigações acessórias e decisões que atravessam mais de um ciclo orçamentário, o que torna a virada para 2027 um momento especialmente importante para revisar se a estrutura ocupada continua coerente com a estratégia que a empresa pretende executar.
Essa revisão ganha ainda mais relevância em um ambiente de transformação tributária, pressão por eficiência, revisão de custos operacionais e maior disciplina sobre retorno do capital. O imóvel não deve entrar no fechamento apenas como uma linha consolidada de aluguel, condomínio ou manutenção, porque o impacto financeiro real de uma operação física está distribuído entre diferentes centros de custo e diferentes áreas. Quando esses elementos são analisados de forma isolada, oportunidades de renegociação, consolidação, redimensionamento ou antecipação de decisões podem passar despercebidas justamente no momento em que a empresa está definindo suas prioridades para o ano seguinte.
O valor do aluguel continua sendo uma informação importante, mas está longe de representar sozinho o custo real de uma unidade. Condomínio, IPTU, manutenção, energia, seguros, segurança, adequações, despesas operacionais e custos relacionados à localização também compõem a conta, e a soma desses elementos pode alterar de maneira significativa a leitura sobre a eficiência de determinado imóvel.
Antes de fechar o orçamento de 2027, a diretoria financeira deveria enxergar o custo total de ocupação por unidade, por região e por tipo de operação, comparando esse valor com faturamento, produtividade e relevância estratégica. Essa leitura permite identificar unidades em que o custo cresce mais rápido do que a receita, contratos que perderam competitividade em relação ao mercado e estruturas que consomem recursos acima do retorno que entregam para a empresa.
A diferença entre uma gestão imobiliária puramente administrativa e uma gestão orientada por eficiência está justamente nesse nível de leitura. O objetivo não é simplesmente reduzir custo, mas compreender onde cada real investido em ocupação continua produzindo valor operacional.
Vencimentos contratuais precisam aparecer antes de se tornarem urgentes
Um dos erros mais caros na administração de contratos imobiliários é iniciar uma negociação quando o vencimento já está próximo. Nesse momento, a empresa perde tempo de análise, reduz alternativas e aumenta sua dependência do imóvel atual, o que pode enfraquecer sua posição durante uma renegociação.
O fechamento do ano deveria incluir um mapa claro de contratos com vencimento previsto não apenas para 2027, mas também para os períodos seguintes. Contratos relevantes que expiram em 2028 podem exigir decisões ainda em 2027, especialmente quando envolvem imóveis estratégicos, obras, possibilidade de relocalização ou operações com alto custo de transição.
Antecipação permite comparar alternativas de mercado, estudar cenários de permanência e mudança, avaliar investimentos necessários e iniciar conversas com locadores sem pressão excessiva. Para o financeiro, isso significa mais previsibilidade e melhores condições para incorporar possíveis impactos ao planejamento de caixa e ao orçamento.
Reajustes acumulados merecem uma análise além do índice contratual
Contratos imobiliários de longa duração acumulam reajustes ao longo dos anos, mas o comportamento do índice previsto em contrato não necessariamente acompanha a evolução do mercado imobiliário daquela região ou a realidade econômica da unidade. Uma locação pode ter sido competitiva no momento da assinatura e, depois de vários ciclos de atualização, apresentar um custo significativamente diferente das condições praticadas em imóveis comparáveis.
Por isso, o fechamento anual deveria incluir uma análise de aderência ao mercado. Comparar o aluguel vigente com referências atualizadas permite identificar contratos que podem justificar renegociação e evita que a empresa trate automaticamente como adequado um valor apenas porque ele foi atualizado conforme a regra contratual.
Em portfólios maiores, a soma dessas diferenças pode representar uma oportunidade financeira relevante. Uma revisão estruturada não depende de esperar o vencimento, porque contratos em curso também podem ser objeto de negociação quando existem fundamentos econômicos, de mercado e operacionais consistentes.
Unidades antigas precisam ser novamente justificadas
Existe uma tendência natural de analisar com profundidade novas expansões e tratar unidades antigas como parte permanente da operação. O problema é que cidades mudam, regiões se transformam, fluxos comerciais são reorganizados, operações evoluem e prioridades empresariais deixam de ser as mesmas, enquanto muitos imóveis permanecem no portfólio sem uma reavaliação equivalente.
O fechamento de 2026 é uma oportunidade para confrontar a estrutura atual com o desenho previsto para os próximos anos. Uma unidade pode continuar apresentando resultado positivo e, ainda assim, deixar de ser a configuração mais eficiente para a empresa. Outro imóvel pode ter ganhado importância logística ou comercial e justificar investimento adicional. Existem também ativos cuja permanência é sustentada mais pelo custo e pela complexidade de uma mudança do que por uma análise atual de sua contribuição estratégica.
A diretoria financeira não precisa decidir isoladamente quais imóveis devem permanecer, mas precisa garantir que o custo de continuidade seja comparado com alternativas reais e que cada decisão relevante esteja sustentada por uma leitura atualizada do negócio.
Capacidade física precisa conversar com a meta de 2027
O orçamento pode prever crescimento de receita sem que a infraestrutura necessária para sustentar esse crescimento esteja explicitamente considerada. Quando isso acontece, gargalos de capacidade aparecem durante a execução, obrigando a empresa a buscar áreas adicionais, ampliar estruturas, contratar soluções temporárias ou acelerar investimentos que não estavam contemplados inicialmente.
Antes da aprovação definitiva das metas, unidades críticas, centros de distribuição, operações de armazenagem e outros ativos diretamente relacionados ao crescimento precisam ter sua capacidade revisada. A análise deve considerar espaço disponível, produtividade, possibilidade de expansão, limitações físicas e condições contratuais que possam restringir alterações futuras.
Esse cruzamento entre meta financeira e capacidade operacional reduz o risco de construir um orçamento comercialmente ambicioso, mas fisicamente inviável. Também permite antecipar investimentos que serão necessários para que o crescimento previsto aconteça dentro do prazo e da margem esperados.
Espaços subutilizados também representam capital mal alocado
A discussão sobre portfólio imobiliário não deve se limitar aos imóveis caros. Espaço contratado e pouco utilizado também representa custo, mesmo quando o valor unitário do aluguel parece competitivo. Mudanças no modelo de trabalho, redução de equipes, reorganizações operacionais ou alterações na demanda podem criar áreas que já não possuem a mesma justificativa econômica existente no momento da contratação.
Mapear taxa de utilização, ocupação real e produtividade por metro quadrado ajuda a identificar oportunidades de consolidação, devolução de áreas, renegociação ou redimensionamento. Em determinados casos, a empresa pode manter o mesmo nível operacional com uma estrutura menor. Em outros, espaços aparentemente ociosos podem ser necessários para suportar crescimento futuro e, por isso, sua manutenção precisa ser analisada dentro do plano estratégico.
O ponto central está em substituir percepção por informação. Espaço disponível só representa desperdício quando não possui função econômica ou estratégica claramente definida.
Obrigações e riscos contratuais precisam entrar na revisão financeira
A exposição imobiliária de uma empresa não está limitada aos pagamentos mensais. Multas, garantias, responsabilidades por obras, obrigações de manutenção, seguros, encargos, condições de saída e compromissos relacionados à devolução do imóvel também podem gerar impactos financeiros relevantes e precisam estar mapeados.
Uma revisão anual bem estruturada permite identificar contratos com obrigações desproporcionais, riscos pouco monitorados ou cláusulas que precisam ser consideradas antes de qualquer mudança operacional. Essa leitura é especialmente importante em operações que cresceram por meio de aquisições, expansão acelerada ou descentralização, situações em que diferentes padrões contratuais podem coexistir dentro do mesmo portfólio.
Para a diretoria financeira, conhecer essas exposições melhora previsibilidade e reduz a chance de custos inesperados aparecerem no momento de uma renovação, saída ou reorganização da operação.
O planejamento de caixa precisa considerar movimentos imobiliários futuros
Mudanças de imóvel raramente produzem efeito financeiro apenas no momento da assinatura de um novo contrato. Obras, reformas, equipamentos, mudança, garantias, períodos de sobreposição entre contratos, custos de desmobilização e adequação da unidade anterior podem consumir recursos relevantes antes que qualquer benefício operacional seja percebido.
Quando movimentos imobiliários são planejados com antecedência, esses desembolsos podem ser incorporados ao planejamento de caixa de maneira mais realista. Quando a necessidade surge de forma emergencial, a empresa precisa absorver investimentos não previstos e pode acabar escolhendo alternativas menos eficientes pela limitação de prazo.
A revisão de fim de ano precisa, portanto, identificar não apenas contratos que vencem, mas também ativos que apresentam sinais de necessidade de mudança, expansão, redução ou modernização ao longo do próximo ciclo.
A Reforma Tributária aumenta a importância de revisar contratos e estruturas
A preparação para 2027 acontece em paralelo à implementação da Reforma Tributária, o que adiciona uma nova camada à análise financeira do portfólio. Contratos assinados ou renovados neste período poderão permanecer vigentes durante diferentes etapas da transição, tornando necessário avaliar não apenas valores e prazos, mas também os efeitos que mudanças tributárias podem produzir sobre estruturas contratuais, custos de ocupação e decisões de localização.
Essa análise exige integração entre financeiro, tributário, jurídico, operações e Real Estate, porque nenhum desses departamentos possui isoladamente todas as informações necessárias para avaliar o impacto completo. O fechamento do ano oferece uma oportunidade importante para aproximar essas áreas e evitar que decisões imobiliárias de longo prazo sejam tomadas a partir de uma visão exclusivamente contratual ou operacional.
A complexidade do novo ambiente reforça uma lógica que já deveria fazer parte da governança imobiliária. Contratos precisam ser avaliados pelo custo total que representam, pela função que cumprem e pela capacidade de permanecer adequados à estratégia durante todo o período em que estarão vigentes.
O checklist mais importante é transformar informação em decisão
Uma diretoria financeira pode possuir todos os dados do portfólio e ainda assim perder oportunidades se essas informações não forem organizadas de forma capaz de orientar decisões. O fechamento anual precisa transformar contratos, custos, vencimentos, desempenho e capacidade em uma visão consolidada que permita identificar prioridades para o próximo exercício.
Ao final dessa análise, a empresa deveria ter clareza sobre quais contratos precisam ser renegociados, quais vencimentos exigem antecipação, quais unidades apresentam custos fora de mercado, onde existe capacidade insuficiente ou excedente, quais imóveis merecem revisão estratégica e quais investimentos imobiliários devem entrar no orçamento de 2027.
Essa visão permite substituir uma gestão baseada em demandas isoladas por uma lógica de portfólio, na qual cada decisão é avaliada dentro do conjunto da operação e das prioridades financeiras da companhia.
2027 pode começar com um portfólio mais preparado
Fechar o ano não deveria significar apenas consolidar aquilo que aconteceu em 2026. Para a diretoria financeira, esse período também representa a oportunidade de identificar compromissos que continuarão pressionando ou sustentando o resultado nos próximos anos, e poucos deles possuem horizonte tão longo quanto os contratos imobiliários.
Uma revisão estruturada do portfólio antes da aprovação definitiva do orçamento permite antecipar riscos, organizar investimentos, recuperar eficiência e aumentar a qualidade das decisões que serão tomadas durante 2027. Quando Real Estate e financeiro trabalham sobre a mesma base de informações, os imóveis deixam de aparecer apenas como despesas recorrentes e passam a ser analisados como parte da estratégia de margem, capital e crescimento da organização.
Na Partner, a gestão imobiliária parte dessa visão integrada. Dados, contratos, mercado e desempenho operacional precisam ser analisados em conjunto para revelar onde existem oportunidades de eficiência e quais decisões precisam ser antecipadas. Um novo exercício financeiro começa com metas e orçamento, mas a capacidade de entregar esses resultados também depende da estrutura que a empresa decidiu carregar para o próximo ano.